










Дмитрий Просвирин рассказал о личных налогах в эфире «Москва FM»
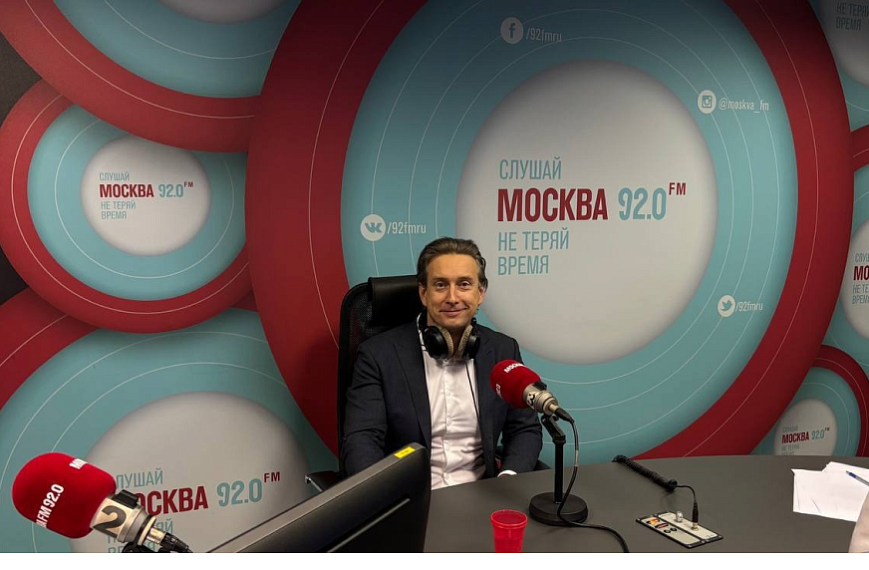
Управляющий партнер Юридической компании «Центральный округ», куратор налоговой практики Дмитрий Просвирин стал гостем программы «Вечерняя поверка» на радио «Москва FM».
Вместе с ведущими Владом Кутузовым и Кариной Мининой эксперт обсудил налоговые последствия повседневных финансовых решений: переводов между близкими, сдачи недвижимости в аренду, продажи имущества и ведения семейного бизнеса.
Публикуем ответы на вопросы программы с дополнительными правовыми пояснениями.
Нужно ли платить налог с переводов от друзей и родственников?
Сам по себе перевод денег на банковскую карту не создает обязанности платить налог. Значение имеет основание платежа. Если друзья возвращают свою часть расходов за совместный ужин, у получателя не возникает экономической выгоды. Ему возмещают ранее потраченные за других деньги.
Если, например, родители дарят средства на первоначальный взнос по ипотеке, такой денежный подарок по общему правилу освобождается от НДФЛ. Причем освобождение денежных подарков от физических лиц не ограничивается переводами между близкими родственниками, оно распространяется и на подарки от друзей. Подробнее см. п. 18.1 ст. 217 НК РФ.
При оплате услуг, выполненной работы или аренды налоговые последствия определяются по правилам соответствующей деятельности. Назначение платежа «подарок» не меняет действительный характер расчетов.
Для подтверждения основания перевода полезно сохранять переписку, чеки и договоры. При значительной денежной помощи можно оформить письменный договор дарения.
Можно ли сдавать апартаменты как самозанятый?
Если апартаменты имеют статус нежилого помещения, применять налог на профессиональный доход к поступлениям от их аренды нельзя. Закон разрешает использовать этот режим при сдаче в аренду или наем жилых помещений. Поэтому определяющее значение имеет юридический статус объекта, который можно проверить по выписке из ЕГРН.
Наличие кухни, ванной комнаты и фактическое проживание арендатора не превращают нежилое помещение в жилое. Ограничение установлено п. 3 ч. 2 ст. 6 Федерального закона от 27.11.2018 № 422-ФЗ.
Перед началом сдачи апартаментов следует определить подходящий порядок налогообложения. При систематической коммерческой аренде необходимо также оценить обязанность зарегистрироваться в качестве ИП. Предпринимателю могут подойти УСН или патентная система, если соблюдены условия их применения. Одна лишь регистрация в приложении «Мой налог» не позволяет облагать доход от нежилых апартаментов НПД.
Возникает ли налог при продаже офиса, который несколько лет сдавался в аренду?
Пятилетний срок владения сам по себе не освобождает от налога, если офис использовался в предпринимательской деятельности. Для такого нежилого имущества освобождение от НДФЛ по сроку владения не применяется. Это следует из п. 17.1 ст. 217 НК РФ. Оценивается фактическое использование недвижимости. Отсутствие регистрации ИП само по себе не делает деятельность непредпринимательской.
Порядок расчета зависит от налогового режима продавца. Если продажа относится к деятельности ИП на УСН, выручка учитывается при расчете налога по этому режиму. При объекте «доходы» стоимость приобретения офиса не уменьшает налоговую базу. При объекте «доходы минус расходы» возможность учета затрат проверяется по правилам УСН. Также нужно учитывать минимальный налог по итогам года. Поэтому рассчитывать налог только с разницы между ценой покупки и продажи получится не всегда.
Для жилой квартиры предусмотрено отдельное правило: ее сдача в аренду сама по себе не исключает освобождение от НДФЛ при соблюдении минимального срока владения и других условий. Однако эту льготу по НДФЛ нельзя автоматически переносить на доходы, облагаемые УСН.
Всегда ли продажа квартиры дешевле покупки означает отсутствие налога?
Нет. Сначала необходимо проверить, освобождается ли продажа от НДФЛ. Например, в связи с истечением минимального срока владения. Если освобождения нет, для расчета дохода учитываются цена сделки и кадастровый порог. По общему правилу этот порог составляет 70% кадастровой стоимости, применяемой для целей налогообложения. Подробнее см. ст. 214.10 НК РФ.
Региональное законодательство может изменить коэффициент, в том числе повысить его до 1. Если договорная цена ниже установленного порога, налогооблагаемый доход определяется исходя из указанного выше порога.
Полученный таким образом доход можно уменьшить на документально подтвержденные расходы на приобретение квартиры при наличии права на такое уменьшение. Вместо расходов можно воспользоваться имущественным вычетом, но одновременно применить оба способа к одному доходу нельзя (ст. 220 НК РФ).
Когда семейный бизнес могут признать дроблением?
Само по себе наличие двух ИП у супругов или оформление торговых точек на разных членов семьи не означает нарушения. Риск возникает, когда единый бизнес искусственно разделяют между формально самостоятельными участниками под общим контролем, а исключительной или преимущественной целью разделения становится снижение налогов за счет применения специальных налоговых режимов. При оценке учитываются требования статьи 54.1 НК РФ.
Имеет значение самостоятельность каждого субъекта: кто фактически принимает решения, распоряжается выручкой, закупает товар и руководит работниками. Проверяется, есть ли у созданных структур понятные деловые причины и не разделен ли формально единый производственный процесс. Совокупность фактических обстоятельств важнее отдельных формальных признаков.
Например, если всеми торговыми точками управляет один человек, второй супруг участвует номинально, а выручка распределяется ради сохранения налоговых льгот, риск спора о дроблении бизнеса крайне высок. Отдельные расчетные счета и кассы сами по себе не подтверждают самостоятельность.
Для нарушений за 2022–2024 годы при соблюдении установленных законом условий может применяться налоговая амнистия при дроблении бизнеса.
Где послушать эфир
Материал о выступлении доступен на , полная запись программы - . Публикация о беседе также размещена на .
Юридическая компания «Центральный округ» поможет решить вашу проблему.
