


Налоги и риски банкротства 2026–2027: Дмитрий Просвирин выступил ведущим практикума Redcontour

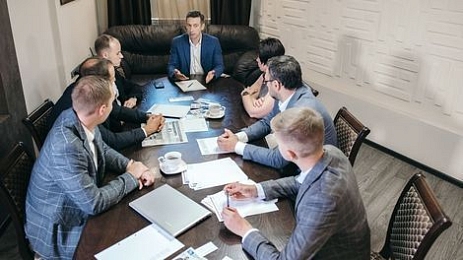
9 сентября 2026 года в Москве, в отеле «Метрополь», прошел практикум Redcontour «Налоги и риски банкротства 2026–2027». В центре профессиональной дискуссии оказались налоговая задолженность, риск утраты платежеспособности бизнеса, взаимодействие с ФНС, реструктуризация долгов и защита собственников и менеджмента при приближении компании к банкротству.
Ведущим и модератором практикума выступил Дмитрий Просвирин, управляющий партнер Юридической компании «Центральный округ». Он также открыл содержательную часть мероприятия, предложив рассматривать налоговые риски не изолированно, а как один из возможных элементов развивающегося имущественного кризиса компании.
Налоговый долг — уже не только налоговая проблема
Одна из центральных тем практикума — момент, когда налоговая задолженность перестает быть обычным вопросом исполнения обязанности перед бюджетом и становится фактором, влияющим на ликвидность, платежеспособность и дальнейший сценарий развития бизнеса.
Актуальная статистика подтверждает значимость этой проблемы. По данным Банка России, на 1 августа 2026 года просроченная задолженность имелась у 27,6% юридических лиц и индивидуальных предпринимателей, являющихся банковскими заемщиками. Просроченная задолженность по кредитам юридическим лицам и индивидуальным предпринимателям достигла 3,186 трлн рублей, увеличившись на 13,2% год к году.
Одновременно заметно усиливается роль ФНС в корпоративных банкротствах. По итогам II квартала 2026 года налоговые органы инициировали 22,7% банкротств юридических лиц и крестьянских (фермерских) хозяйств против 15,1% за аналогичный период 2025 года.
Эти процессы сближают две области, которые бизнес нередко рассматривает отдельно: налоговые риски и риски банкротства.
От отрицательного сальдо ЕНС до риска банкротства
В ходе практикума эксперты последовательно разобрали развитие кризисной ситуации: от ухудшения ликвидности и появления отрицательного сальдо ЕНС до взыскания налоговой задолженности, обеспечительных мер, реструктуризации долга и, если восстановить платежеспособность не удается, процедуры банкротства.
Отдельное внимание было уделено ранней диагностике. Финансовые проблемы, как правило, возникают раньше формальных признаков банкротства. Снижение доступности кредитования, рост дебиторской задолженности, конкуренция налоговых платежей с заработной платой, банками и поставщиками, необходимость постоянного финансирования бизнеса собственником — все это может указывать на формирование кризиса задолго до обращения кредиторов или ФНС в суд.
Поэтому для собственника и менеджмента критически важен не только вопрос «есть ли у компании признаки банкротства сегодня?», но и другой: «сможет ли компания исполнять свои обязательства через три, шесть или девять месяцев?».
Рассрочка и реструктуризация налоговой задолженности
Отдельный блок практикума был посвящен взаимодействию бизнеса с Федеральной налоговой службой.
Представители ФНС и эксперты обсудили порядок взыскания налоговой задолженности, последствия отрицательного сальдо ЕНС, отсрочку и рассрочку, требования к финансовой модели должника, источникам погашения задолженности и способности компании одновременно исполнять график реструктуризации и своевременно платить текущие налоги.
Таким образом, возможность договориться о рассрочке или ином способе урегулирования задолженности напрямую связана с качеством финансовой диагностики бизнеса: недостаточно показать наличие проблемы — необходимо доказать реалистичный сценарий восстановления платежеспособности.
Банкротство контрагента: риски уже для кредитора
Еще одна сторона имущественного кризиса — неплатежеспособность контрагентов.
На практикуме обсуждались налоговые последствия образования проблемной дебиторской задолженности, подтверждение расходов и вычетов по НДС, претензионная работа, включение требований в реестр кредиторов и документирование реальности хозяйственных операций при неплатеже.
Для кредитора банкротство контрагента означает необходимость одновременно оценивать гражданско-правовые, банкротные и налоговые последствия своих действий. Ошибка на одном из этапов способна привести не только к невозможности взыскать долг, но и к возникновению дополнительных налоговых претензий.
Залог, поручительство и личные активы собственника
При долговом стрессе компании неизбежно возникает вопрос дополнительного финансирования и обеспечения обязательств.
Участники практикума рассмотрели залог, банковские и иные гарантии, поручительства собственников и директоров, займы участников бизнеса, финансирование за счет личных средств и предоставление личного имущества в обеспечение корпоративных обязательств.
Такое финансирование действительно может помочь бизнесу преодолеть временный кассовый разрыв. Однако в предбанкротной ситуации любое подобное решение необходимо оценивать уже с учетом возможного будущего банкротства, субординации требований, оспаривания сделок и персональной ответственности контролирующих лиц.
Реформа банкротства: новая реструктуризация долгов юридических лиц
Особое место в дискуссии занял Федеральный закон от 26 июля 2026 года № 253-ФЗ, который существенно меняет российское законодательство о банкротстве.
Закон предусматривает новую реабилитационную процедуру — реструктуризацию долгов юридического лица, направленную на восстановление платежеспособности должника и урегулирование задолженности перед кредиторами в соответствии с планом реструктуризации.
Основная часть соответствующих изменений вступит в силу 27 июля 2027 года, поэтому для бизнеса 2026–2027 годы становятся периодом подготовки к новой модели работы с корпоративной задолженностью.
Новая конструкция усиливает значение своевременного выбора антикризисного сценария. Между продолжением бизнеса в прежнем режиме и конкурсным производством появляется больше пространства для реабилитационных механизмов, однако воспользоваться ими сможет прежде всего тот должник, который начинает действовать до окончательной утраты платежеспособности.
Реструктуризация бизнеса сама по себе создает риски
Антикризисная реструктуризация группы компаний также стала отдельной темой практикума.
Эксперты обсудили внутригрупповые займы, капитализацию, уступку и перевод долга, финансирование внутри группы, субординацию требований и перенос отдельных функций бизнеса.
В ситуации финансового кризиса особенно важно, чтобы деловая цель таких действий была сформирована и документально подтверждена заранее. Перевод бизнеса, активов, договоров, сотрудников или денежных потоков на другое юридическое лицо может впоследствии оцениваться через нормы законодательства о банкротстве, статью 54.1 НК РФ, статью 45 НК РФ и правила о субсидиарной ответственности.
Личная ответственность директора и собственника
Финальная часть практикума была посвящена рискам контролирующих лиц: собственников, директоров, финансовых руководителей, главных бухгалтеров и других лиц, способных влиять на решения компании.
Для менеджмента особенно важен период, когда бизнес уже испытывает финансовые трудности, но процедура банкротства еще не начата. Именно в это время принимаются решения о том, кому платить в первую очередь, продолжать ли убыточную деятельность, привлекать ли новое финансирование, предоставлять ли обеспечение, продавать активы или проводить реструктуризацию группы.
Впоследствии каждое из этих решений может анализироваться арбитражным управляющим, кредиторами, ФНС и судом.
Поэтому защита руководителя начинается не после предъявления требования о субсидиарной ответственности, а значительно раньше — с финансового анализа, документирования управленческих решений, фиксации рисков и экономического обоснования выбранного сценария.
Главный вывод практикума
«Банкротство компании редко начинается с момента подачи заявления в арбитражный суд. Для бизнеса кризис начинается намного раньше — с ухудшения ликвидности, роста просрочки, налоговой задолженности и решений, которые в обычной ситуации являются предпринимательскими, а в условиях имущественного кризиса уже могут оцениваться через призму интересов кредиторов и персональной ответственности.
Поэтому главная задача собственника и менеджмента — вовремя увидеть момент, когда налоговая или финансовая проблема меняет свое качество. Чем раньше это произошло, тем больше у компании остается вариантов: урегулирование задолженности, рассрочка, дополнительное финансирование, санация, реструктуризация или контролируемый выход из бизнеса», — отмечает Дмитрий Просвирин, управляющий партнер ЮК «Центральный округ».
Именно идея сохранить выбор за компанией до того, как дальнейший сценарий начнут определять кредиторы, ФНС и процедура банкротства, объединила большинство дискуссий практикума.
Практикум Redcontour «Налоги и риски банкротства 2026–2027» состоялся 9 сентября 2026 года в Москве. В программе приняли участие заместитель начальника Управления по работе с задолженностью ФНС России Сергей Мещеряков, начальник отдела заявительного исполнения обязательств Управления по работе с задолженностью ФНС России Денис Иванов, финансовые руководители крупного бизнеса и специалисты в области налогового права, реструктуризации и банкротства. Среди представленных организаций — ТМК, ГК «Молвест», АО «ЦТВ», ДРТ, «Технологии Доверия», юридическое бюро «Падва и Эпштейн», АБ КИАП, «Арбитраж.ру» и ЮК «Центральный округ».

Юридическая компания «Центральный округ» поможет решить вашу проблему.
